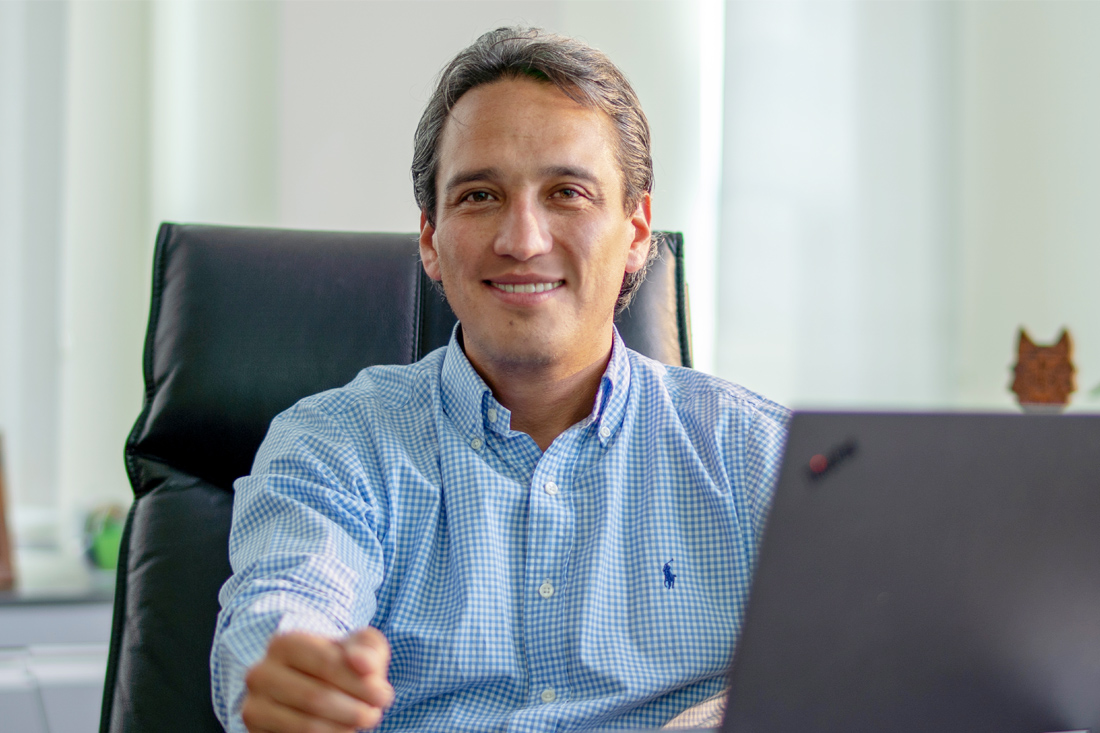
22 Sep Entrevista al Sr. Guido Balcazar, Gerente General de ATC Red Enlace S.A., Bolivia
ATC Red Enlace ha sido una pieza clave en el desarrollo del ecosistema de pagos electrónicos en Bolivia, conectando entidades financieras, comercios y usuarios a través de una infraestructura tecnológica de alcance nacional. ¿Cómo describiría la evolución del sistema de pagos electrónicos en Bolivia durante los últimos años y cuál ha sido el papel de Red Enlace en esta transformación?
Red Enlace es una empresa de propiedad de los bancos, como sucede en muchos países. Nace para cubrir una necesidad que existía hace aproximadamente 38 años: permitir los pagos de personas que llegaban del exterior. En ese momento, las personas que venían de fuera de Bolivia necesariamente tenían que llegar con efectivo, porque no había manera de aceptar pagos electrónicos. Entonces, la iniciativa de los bancos fue crear una empresa que permitiera aceptar pagos, inicialmente enfocada sobre todo en el sector turismo y en sistemas de pago manuales. Desde ese inicio, la visión ha sido conectar. En ese momento, conectar a las personas que llegaban del exterior con los comercios locales. Con el paso de los años, esa visión evolucionó con la tecnología. ATC ha sido la entidad que facilitó la emisión de tarjetas electrónicas, incluyendo las primeras tarjetas de débito y crédito, así como los cajeros automáticos, que hoy quizás han pasado a un segundo plano, pero siguen siendo parte de la infraestructura. En definitiva, el rol principal de ATC a lo largo de los años ha sido la incorporación de distintos canales de pago. En los últimos años, Bolivia —como muchos países de la región— tiene la particularidad de ser altamente informal. Se estima que entre el 80% y 85% de la población vive de actividades informales. Ese es el gran desafío: conectar a toda esa población se convierte en el reto más significativo.
En Bolivia hemos vivido una transformación en los últimos años, especialmente con los pagos cuenta a cuenta. Bolivia ha sido pionera en esto. Mientras Brasil tiene un modelo centralizado desde el banco central, Bolivia ha desarrollado un modelo descentralizado desde los bancos privados. Los bancos privados toman la iniciativa de crear este sistema, principalmente buscando simplificar el proceso de digitación de datos en las transferencias. En su origen, esto no necesariamente se pensó en esa dirección, pero terminó evolucionando así. Antes, cuando querías transferir dinero, tenías que dictar los datos del destinatario, y cualquier error hacía que el dinero no llegara correctamente. Entonces, el sistema nace para simplificar ese proceso. Ese fue el génesis del sistema en Bolivia.
Mencionaba la informalidad porque, en los mejores años —antes de la pandemia y hasta hace poco tiempo— la aceptación de pagos con tarjeta alcanzaba alrededor de 50.000 terminales en Bolivia. Si pensamos en un país con 7 u 8 millones de personas económicamente activas, el ratio es bajísimo, probablemente uno de los más bajos de la región. Esta baja penetración responde en gran medida a la informalidad y a la asociación histórica que existe en Bolivia entre pagos con tarjeta y facturación formal. También ha existido la percepción de costos: por qué compartir parte del ingreso, en lugar de verlo como un valor agregado. Esto ha limitado la penetración de los medios de pago electrónicos. Hasta la pandemia, el rol de ATC ha sido más el de un interconector de entidades financieras y comercios, pero sin lograr penetrar realmente en la base de la pirámide.
Luego surge el sistema cuenta a cuenta, una iniciativa privada que permite simplificar las transferencias. En Bolivia este modelo es descentralizado y nace desde los bancos privados. El objetivo es simplificar el proceso de digitación de datos. Esto no fue necesariamente pensado así desde el inicio, pero se explotó muy bien posteriormente. Antes, al transferir dinero, si se cometía un error en los datos, la transferencia no llegaba correctamente. Por eso, el sistema busca simplificar ese proceso. Ese es el origen del sistema cuenta a cuenta en Bolivia.
Este sistema también abre el camino a las billeteras móviles. Algunas de ellas, como Tigo Money —que lleva alrededor de 15 años en el mercado— intentaron llegar a la base de la pirámide, con esfuerzos e inversiones importantes, aunque sin el éxito esperado inicialmente. El sistema cuenta a cuenta termina permitiendo el crecimiento de estas billeteras, sobre todo porque no tiene costo. Eso ha generado una penetración muy grande. Hoy en día, más del 95% o 96% de los pagos se realizan a través de esta infraestructura.
Para nosotros, esto ha representado un salto cualitativo en los hábitos de pago, y también en nuestra propia visión, pasando de ser un interconector de entidades a tener una visión mucho más amplia. Hoy el sistema cuenta a cuenta representa alrededor del 50% de nuestro negocio, algo que ha ocurrido en muy poco tiempo. Esto además en un contexto de ciertas dificultades con las tarjetas en Bolivia. El rol de ATC es dar valor a sus clientes. Nuestra estrategia está más enfocada en la base media hacia arriba de la pirámide, ofreciendo infraestructura. Desde hace algunos años, seguimos en el ecosistema de tarjetas, pero con limitaciones. Hoy, más que nunca, hemos ampliado nuestra conectividad no solo con el sistema cuenta a cuenta —siendo participantes de la cámara— sino también con pagos con criptoactivos y otras redes, lo que nos permite ofrecer infraestructura.
Entonces, el rol de ATC es precisamente construir los caminos para conectar un país. Si no hay caminos, se construyen; si son malos, se asfaltan. Y si ya son buenos, el desarrollo crece. Ese es el rol de ATC: tender puentes e infraestructura. No necesariamente llegar directamente a la base de la pirámide, sino proveer los caminos y la infraestructura a quienes, con una propuesta de valor diferenciada, sí pueden hacerlo. Ese es el rol que hemos asumido, y diría que hoy es la principal misión de ATC: complementar y llegar a la mayor cantidad de gente posible, ofreciendo esta infraestructura.
La interoperabilidad y la conexión entre diferentes entidades financieras son fundamentales para construir un ecosistema financiero moderno, eficiente y accesible. ¿Cómo contribuye ATC Red Enlace a fortalecer la integración y colaboración entre los distintos actores del sistema financiero boliviano?
Mira, tú bien dices: la interoperabilidad da confianza, simplifica la experiencia de pago y eso, al final, al momento de llegar al usuario, le permite tener tranquilidad de que lo que está haciendo va a ser aceptado y no va a ser rechazado.
Evidentemente, todavía hay una brecha, pero uno tiene la certeza absoluta de que si va con efectivo va a poder pagar y le van a aceptar el pago. Si hablamos de otros instrumentos de pago, tal vez el sistema cuenta a cuenta ha logrado cerrar un poco esa brecha, en el sentido de dar más certeza de que no va a haber problemas. Si pensamos en Bolivia, en Santa Cruz te diría que la aceptación es altísima. En La Paz, en cambio, si uno toma transporte público o va a ciertos lugares, no va a tener la tranquilidad o la certeza de que le acepten medios de pago electrónicos.
Entonces, nosotros estamos para dar sobre todo seguridad en la aceptación, seguridad en las transacciones y confianza en que, ya sea que la transacción se complete o no, el dinero no se va a perder. Creo que eso es lo que hemos ganado a lo largo de estos años: dar confianza a los diferentes actores del ecosistema, de manera que esas brechas poco a poco se vayan rompiendo. Porque hay un tema cultural, un temor a aceptar algo que no veo, algo que no puedo tocar. Esa brecha se va a ir rompiendo poco a poco en la medida en que estos sectores de la economía reciban algún tipo de beneficio o propuesta de valor propia de su nicho de negocio. Y nosotros, como rol, es dar esa tranquilidad y seguridad a los usuarios, pero sobre todo a quienes utilizan nuestras plataformas, al mismo tiempo que ofrecemos propuestas de valor.
ATC Red Enlace ha dado pasos importantes en la incorporación de soluciones relacionadas con criptomonedas y activos virtuales, un tema que genera creciente interés a nivel internacional. ¿Cómo evalúa el potencial de este tipo de tecnologías dentro del mercado boliviano y qué oportunidades podrían representar para comercios y consumidores?
Mira, ese es un tema interesante, porque esta tecnología —la última tecnología que existe en el mundo— en realidad ya tiene más de 10 o 15 años. En Bolivia, recién en los últimos años ha comenzado a desarrollarse con mayor fuerza, principalmente por temas legales. No sé si te lo han comentado, pero hasta hace dos años había una restricción legal para el uso de criptomonedas en Bolivia. Esa restricción se levanta en 2024 y, a partir de ahí, el escenario cambia completamente. Esta mirada tecnológica es totalmente distinta, incluso contrapuesta con una realidad como la de Bolivia, que de alguna manera todavía tiene cierto temor a aceptar pagos digitales. Aquí estamos hablando de innovación, de tecnología, pero todavía en una etapa temprana.
Lo que hemos visto es que estas tecnologías permiten, primero, eliminar fricción de manera significativa. La eliminación de la fricción es importante. Segundo, la reducción de costos, que es otro valor relevante. Y tercero, la reducción de tiempos, es decir, poder mover el dinero quitando fricción, reduciendo tiempos y disminuyendo costos. Esos son, al menos desde nuestra visión, los principales atributos de valor de las criptomonedas y los criptoactivos. Pensando siempre no desde la especulación, sino desde el uso de monedas estables, y desde la contribución que tienen para enviar o recibir dinero.
Para nosotros, esto representa una apuesta de infraestructura, una vez más, para interconectarnos con el mundo. Nuestra visión ha sido siempre ofrecer caminos, tender puentes en Bolivia. Tradicionalmente, nuestra mirada ha sido más local, pero la tecnología nos está mostrando que podemos interconectar el mundo. Esto es válido tanto para quienes quieren entrar a Bolivia como para quienes quieren salir de Bolivia. Se trata de ser un agente orquestador de infraestructura. Esa es nuestra apuesta, y creemos que las criptomonedas nos permiten avanzar en esa dirección. Estamos desarrollando plataformas tanto de recepción como de envío de dinero, con el objetivo de ofrecer a nuestros clientes, dentro del servicio de aceptación, la posibilidad de mover su dinero desde el momento de la recepción de cobros o adquisiciones, sin necesidad de pasar por un banco tradicional.
Nosotros, como entidad financiera regulada, con todos los permisos y licencias que hemos obtenido a lo largo de los años, hemos ido tomando conciencia del potencial que tiene toda la infraestructura que ya tenemos montada. Y entendemos que podemos ser el agente que provea soluciones de pago para nuestros clientes, no solo en pagos, sino también en cobros; no solo a nivel local, sino también permitiendo la interacción del dinero dentro y fuera de Bolivia. Todo esto apoyándonos en nuestra fortaleza principal: ser la entidad en la que confían para la aceptación de pagos en el punto de venta, en los comercios. Queremos que, a partir de ese atributo o característica, que es nuestra principal ventaja competitiva, podamos ofrecer toda la infraestructura de pagos. Es algo muy potente, y estamos en ese camino.
La inclusión financiera continúa siendo uno de los grandes desafíos para muchos países de la región, especialmente en áreas donde el acceso a servicios bancarios tradicionales sigue siendo limitado. ¿Cómo puede la tecnología de pagos electrónicos contribuir a ampliar la inclusión financiera y generar mayores oportunidades económicas en Bolivia?
Antes te voy a dar un par de datos positivos, en principio.
Hoy en día, los pagos electrónicos en general van a alcanzar cerca de 75.000 millones de dólares este año. Aproximadamente, en abril —no he visto aún los datos de mayo— el volumen mensual ha sido de entre 6.200 y 6.300 millones de dólares. Proyectando, al menos se van a alcanzar esos 75.000 millones. El PIB boliviano es de aproximadamente 50.000 millones de dólares. Es decir, estamos hablando de que los pagos electrónicos representan alrededor de 1,5 veces el PIB del país. En países desarrollados, esto puede representar entre 8 y 10 veces el PIB.
Mi punto es la necesidad de incorporar indicadores del ecosistema de pagos como parte de los indicadores de la economía, así como el PIB, el capital o el ingreso. Creo que deberían ser indicadores que se incorporen para tener medición y objetivos de desarrollo. Si llevamos esto a un nivel regional y vemos el mapa de Bolivia por provincias, indudablemente existe una fuerte concentración, lo cual sigue generando un desafío importante.
Otro dato relevante, según la última publicación de la ASFI, es que todavía el 39% de la población no tiene acceso a servicios financieros, a pesar de que existen 18 millones de cuentas de ahorro. Es decir, casi 2,3 cuentas por persona mayor de 18 años, lo cual es un dato importante. Sin embargo, se observa nuevamente una fuerte concentración en ciudades y en personas que tienen dos o más cuentas, con un promedio cercano a 2,5 cuentas por persona. Entonces, el acceso y la llegada a la población más alejada sigue siendo el gran camino. La pregunta es cómo hacerlo. Creo que la llegada de los bancos no necesariamente es el único camino. Las billeteras electrónicas están haciendo un muy buen trabajo, generando servicios donde la gente se sienta más cómoda, con mayor confianza, sin sentirse invadida o cuestionada. Y ahí vuelve a aparecer el tema de la informalidad. Convengamos que detrás de eso también hay una forma de hacer comercio, de generar economía, de no mostrar realmente cuánto se mueve, de evitar la carga impositiva del país. Muchas veces se fragmentan los movimientos económicos entre varias personas del entorno familiar para hacerlos menos visibles. En ese sentido, existe una práctica de dispersión de movimientos —el “pitufeo”— para que las operaciones sean menos visibles y, en cierta forma, permanecer fuera del radar. Ese proceso de cierre se irá dando progresivamente en la medida en que la gente perciba valor en la formalización.
También es importante que la formalización no sea percibida como un riesgo o una sanción. Debería existir una política de largo plazo que permita cuadruplicar la formalización a través de los pagos electrónicos. Una manera de hacerlo podría ser mediante períodos de amnistía o esquemas de no persecución, porque si la gente se formaliza de inmediato y expone sus movimientos, puede generarse miedo y freno al proceso. Entonces, la combinación es clave: infraestructura de pagos, medios de pago como factor de desarrollo, y soluciones que generen cercanía y confianza. Hemos visto ejemplos interesantes, como la colaboración con BancoSol. De hecho, tenemos una solución conjunta con ellos, como los puntos de corresponsalía, donde nosotros proveemos la infraestructura tecnológica y las terminales, conectadas al banco.
En estos puntos se pueden realizar pagos de crédito, retiros y depósitos. El banco nos ha comentado que, gracias al crecimiento de su billetera —“Al Toque”— han alcanzado casi dos millones de usuarios recientemente, lo cual representa una revolución digital importante. Estos puntos permiten generar confianza: que el dinero digital pueda “tocarse” y utilizarse en lugares no bancarios, como tiendas de barrio, ferreterías o comercios cercanos, donde existe una relación de confianza personal.
Estas nuevas formas de inclusión basadas en la confianza son ejemplos de lo que debería seguir ocurriendo en Bolivia. Y nuevamente, nuestro rol es estar detrás de todo esto, proporcionando soluciones, confianza, innovación y nuevas formas de interconexión. También buscamos dar ese rol de última milla a quienes tienen soluciones para casos de uso específicos.
En un contexto de acelerada transformación digital y creciente competencia tecnológica, las empresas líderes deben mantenerse en constante evolución e innovación. ¿Cuál es la visión de ATC Red Enlace para el futuro y qué mensaje le gustaría transmitir a inversionistas y empresas internacionales sobre el potencial del ecosistema fintech y tecnológico de Bolivia?
Mira, hablando de fintech un poquito, creo que Bolivia está viviendo el despertar de esta nueva manera de evolucionar digitalmente. Creo que son muy buenas noticias en general para nuestro país. Sí, por supuesto que nos pone en una posición competitiva, pero justamente creo que eso es lo que permite el desarrollo y la evolución más rápida. Bolivia está viviendo esta explosión y creo que es un gran momento, y van a venir en los siguientes años oportunidades significativas.
Creo que para quien nos ve desde afuera, el ver a Bolivia como un centro de oportunidad enorme para poder precisamente, a partir de la innovación de soluciones a través de fintechs o de las alianzas que justamente nosotros generamos con fintechs y con otras entidades, cada quien aporte lo que más y mejor sabe hacer. Pensando precisamente en casos específicos, en oportunidades, no sé, el agro por ejemplo, o sectores de la economía donde la penetración de los medios de pago es bajísima. Poder llegar a esos sectores de la economía con soluciones digitales, entendiendo el dolor que puedan tener, creo que es fabuloso. Hay una oportunidad muy grande en ese sentido.
Y también para nosotros, algo que estamos haciendo en línea interna es abrir nuestros servicios. Hasta hace algún tiempo la visión había sido atender la infraestructura local, agregar y entregar valor a nuestros clientes comerciantes. Y hoy día, y desde hace algún tiempo, es abrir nuestra infraestructura a través de soluciones apificadas, a través de microservicios, de manera que las funcionalidades o la tecnología que hemos ido construyendo no solamente esté a disposición nuestra en nuestros propios canales, sino también a disposición de quienes quieran utilizarla en sus propios canales, integrándose con nuestras plataformas tecnológicas o con alguna de las soluciones que podamos ofrecer. Entonces nosotros apuntamos a ser uno de los pioneros y liderar el concepto del open finance. Creo que todavía en Bolivia, en particular, esto es más bien un concepto nuevo, todavía está muy poco desarrollado. También creo que parte del desarrollo de las economías viene justamente dado por este camino. Y creo que el siguiente gran paso de Bolivia es ese.
Los países de la región ya en algunos casos, a través de leyes —algo que también he podido ver en estos últimos meses— es que esto evoluciona fundamentalmente cuando hay una decisión del regulador. Estas iniciativas no necesariamente evolucionan. Hemos visto el caso de Inglaterra, de Brasil, de Chile, de Colombia, donde es desde el banco central o desde el regulador quien le toca definir algunos estándares y también, a partir de la obligatoriedad, naturalmente consensuada y progresiva, pero con esa mirada de “ok, vamos hacia este lado” pensando justamente en mayor inclusión. Porque al ofrecer los servicios abiertos, dejamos de solamente decir “esta es mi solución y llegas con mi solución”, sino que ofrecemos caminos. Sí, todos somos oferentes de caminos, y ponemos a disposición del mercado, tanto propio en Bolivia como externo e inversores, etc., la posibilidad de utilizar y explotar todo este camino de quienes somos agentes financieros para poder llegar a más gente.
Y utilizar el concepto de finanzas abiertas en soluciones combinadas, por ejemplo seguros combinados con préstamos, combinados con pagos, etc. Creo que ese debería ser el siguiente gran paso para procurar cerrar esta brecha, pero también para contribuir y continuar con la evolución permanente que nos toca a quienes estamos en un país en una posición de liderazgo en lo que hacemos.
Mensaje final para los lectores de Miami Herald y Nuevo Herald.
Primero agradecido por la oportunidad, por tomarnos en cuenta y por el tiempo. Y también por apostar en Bolivia, por la mirada que deberían tener de nuestro país, que es un país de grandísimas oportunidades. Hay entidades, hay personas, y estamos continuamente trabajando en sacar adelante a nuestro país, en promover desarrollo, en promover inclusión. Es a lo que nos dedicamos y lo que nos gusta hacer. Y la mirada desde afuera quisiéramos también que no deje de ser otra que una mirada propositiva. Insisto: hay grandísimas oportunidades y que apuesten por Bolivia, en la medida que lo puedan hacer. Total, totalmente.
Sorry, the comment form is closed at this time.